Els bons dels hiperescaladores pressionen el deute públic dels EUA
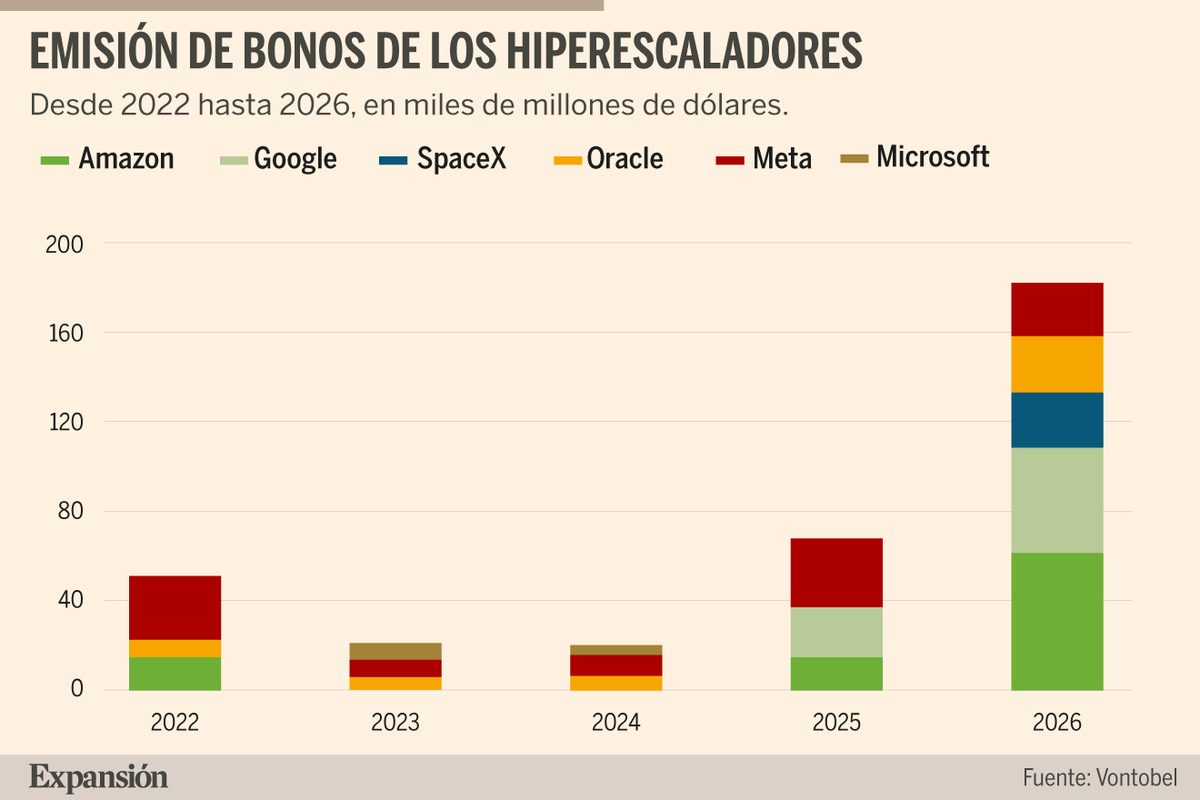
Els hiperescaladores dels EUA s'han convertit en actors molt actius i rellevants en el mercat de deute. Aquestes companyies, dominades per Amazon i Alphabet, tenen una caracerística que les diferencia de la resta d'emissors del mercat: acudeixen a un tram de la corba poc usat, els venciments llargs. Aquest deute a llarg termini està redefinint la corba de bons del Tresor dels EUA, segons un estudi de Vontobel. Només Alphabet, Amazon, Meta, Microsoft, Oracle i SpaceX han emès més de 180.000 milions de dòlars en bons (157.000 milions d'euros) en el que va d'any. Les estimacions apunten al fet que podrien emetre 250.000 milions de dòlars més en la recta final d'any. En total, col·locarien en el mercat entorn de 400.000 milions de dòlars en deute en 2026. "Encara que els titulars s'han centrat en els volums absoluts, el més interessant és la seva preferència per l'extrem llarg de la corba", subratlla Vontobel. Al febrer, Alphabet va emetre 1.000 milions de lliures (1.166 milions d'euros) en un bo a 100 anys que vencerà en 2126. Va ser el primer bo "centenari" d'una empresa tecnològica des del de Motorola en 1997. Aquesta emissió va atreure una forta demanda i va aconseguir peticions de subscripció per valor de 9.500 milions de lliures, vuit vegades més del col·locat. Per part seva, Amazon lidera el segment de venciments ultralargos en dòlars i ha ampliat les seves emissions amb els venciments més llargs fins a l'any 2076. Els títols de major venciment de Meta i Oracle arriben fins al 2066. Pressió en la corba La lògica que subjeu a aquesta ona d'emissions a llarg termini té sentit per a Vontobel: "Els actius dels centres de dades tenen una vida econòmica prolongada, la qual cosa fa que el deute a 30 o 50 anys sigui una correspondència natural quant a durada". La signatura explica que quan aquestes tecnològiques emeten grans quantitats de deute a 30 anys competeixen directament amb els bons del Tresor dels EUA al mateix venciment pel mateix grup d'inversors. Cadascuna d'aquestes emissions absorbeix la capacitat d'aquests inversors que, d'una altra manera, haurien invertit en els títols del Tresor. D'aquesta manera, l'elevat endeutament d'aquestes companyies per a finançar l'expansió de la IA està contribuint, en opinió de Vontobel, a una major preocupació per l'oferta de bons de l'Estat dels EUA. Això augmenta, assenyalen, la possibilitat que el cicle d'inversió en IA estigui elevant els costos de finançament del país en general en competir el deute sobirà per la demanada dels inversors.
Dit això, afegeix la signatura, l'oferta dels hiperescaladores està augmentant la pressió en l'extrem llarg de la corba, en lloc de ser la causa d'aquesta, i els factors estructurals continuen predominant: "La situació fiscal dels EUA no mostra una via creïble cap a la consolidació; el deute estatunidenc acaba de superar els 40 bilions de dòlars, amb dèficits molt per sobre del 6% del #PIB i una ràtio deute/#PIB en alça, sense que existeixi voluntat política per a frenar-la", conclouen.