El bo francès a deu anys supera el 5% per primera vegada en 24 anys per les protestes
La inestabilitat política i la pressió fiscal a França han elevat la rendibilitat del bo a deu anys fins al 5,01%. Els experts descarten una crisi de deute generalitzada a Europa.
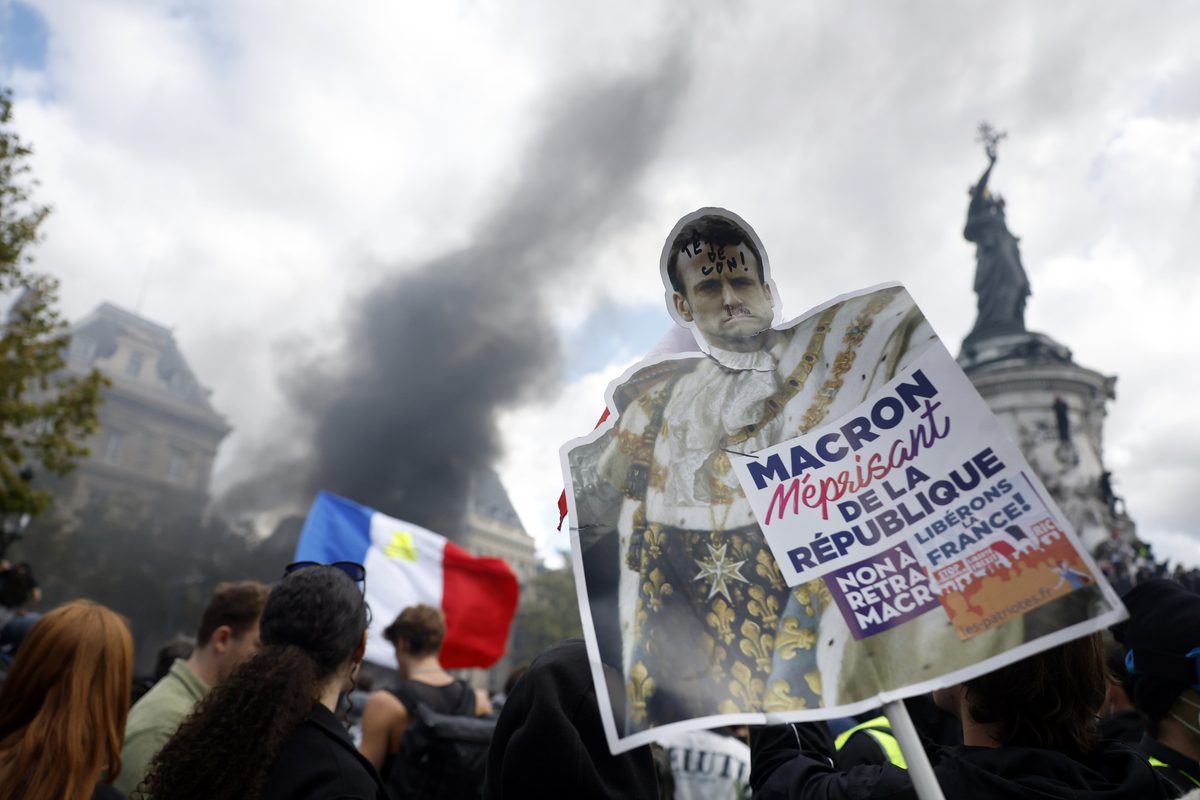
Les recents protestes a França han augmentat les pressions en la renda fixa i han portat al bo francès a deu anys superar el 5% de rendibilitat per primera vegada en 24 anys. El mercat tem que la situació s'agreugi, però els experts creuen que no derivarà en una crisi de deute. L'última vegada que el bo francès a 10 anys rentó més d'un 5% va ser en 2002. En aquells dies, els mercats encara sofrien la ressaca de la crisi de les puntocom. Avui, la pressió fiscal i la inestabilitat política estan en el centre de les preocupacions del mercat. L'any, el títol gal ha incrementat la seva rendibilitat 145 punts bàsics, des del 3,56% en el qual va començar l'any, fins al 5,01% actual. 2026 es perfila com el pitjor any per al deute francès des de 2022, quan el #BCE va desplegar la seva política monetària més agressiva en 40 anys per a contenir la inflació. "El 5% [de rendibilitat del bo francès] és una referència psicològica important, però no és una frontera automàtica entre estabilitat i crisi", explica Manuel Pinto, analista de Mercats de XTB. La rellevància tècnica d'aquesta xifra consisteix en la persistència: consolida una dinàmica on el cost del servei del deute supera la taxa de creixement esperada del #PIB nominal, la qual cosa exigeix un major rigor i disciplina en la trajectòria pressupostària del país a mitjà termini, segons Giorgio Semenzato, CEO de Finizens. França s'enfronta, no obstant això, a una inestabilitat política que està impedint al país exercir aquesta disciplina fiscal. I com més es retardi l'ajust fiscal, més difícil resultarà la consolidació. "Els comptes pressupostaris són complexes, però la principal limitació és política: l'ajust requereix una configuració política capaç de dur-lo a terme al llarg de diversos anys. El país celebrarà eleccions presidencials entre abril i maig de 2027. El pròxim president s'enfrontarà a un parlament dividit, la qual cosa complicarà qualsevol agenda ambiciosa de reformes o consolidació", argumenten en Scope Ràtings. Crisi de deute De moment, els experts descarten que aquesta situació derivi en una crisi de deute que pugui #contagiar a altres països europeus. "El risc ha augmentat, encara que una crisi de finançament no és l'escenari central. Hem de distingir entre pagar més per emetre deute i perdre l'accés al mercat", apunta Pinto. França s'enfronta a desafiaments estructurals significatius, amb un pagament d'interessos del deute creixent que aconseguirà els 100.000 milions d'euros per a 2028 i una desacceleració econòmica que ha reduït el creixement esperat per al país a la meitat (al 0,4% en 2026). Encara que França pugui #enfrontar a una deterioració de la qualitat creditícia del seu deute, per a Muzinich el país continua sent "una economia molt poderosa, la segona més gran de l'eurozona i fortament ancorada".
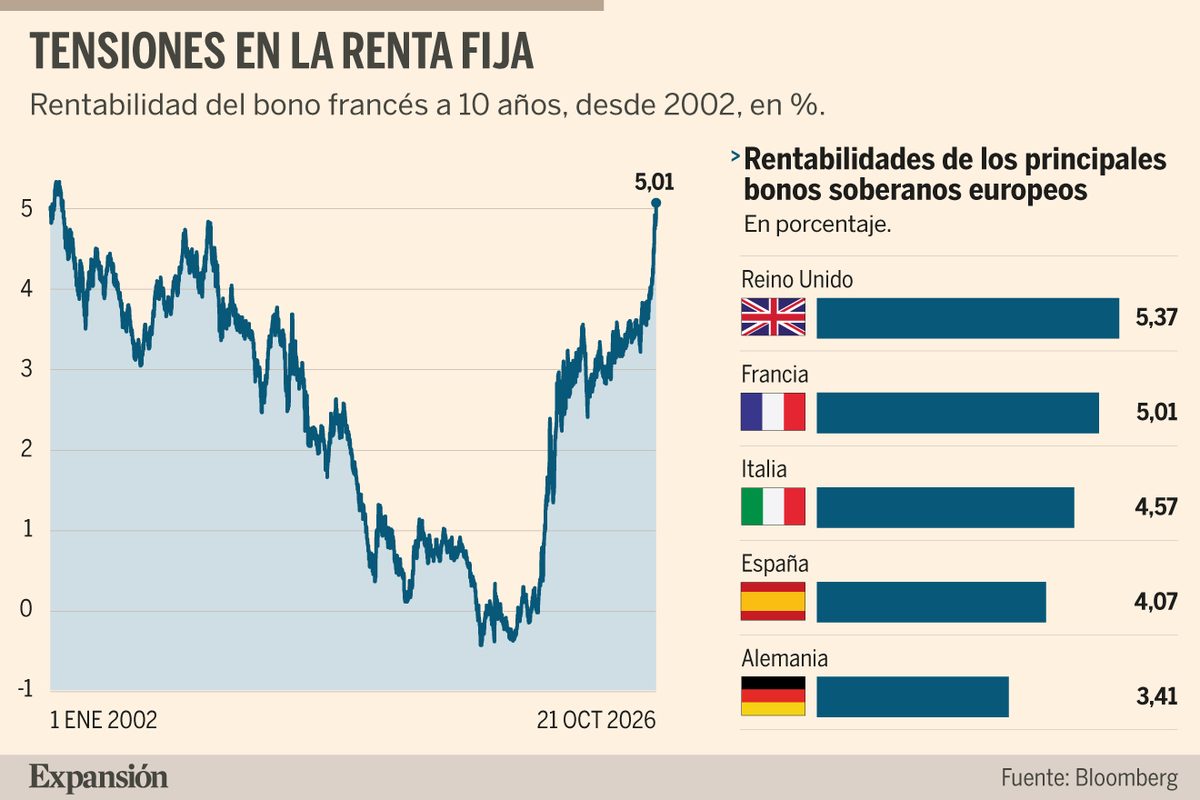
Per a Erik Muller, director de mercat i estratègia de producte de la signatura, la clau és la resolució política: "Una vegada que es resolgui la discussió política, s'haurà resolt la major part de la dificultat fiscal". Encara que això, alerta, és una història de llarg termini que podria no #resoldre fins a mitjan any que ve. Encara que el cost de finançament de França pugi, "el fet que la vida mitjana del seu deute sigui de 8,5 anys facilita al país que aquestes necessitats de finançament es vagin traspassant gradualment als pressupostos", explica María Morales, directora de Renda Fixa de Buy and Hold. Pinto afegeix que "l'escenari perillós seria una combinació de bloqueig pressupostari, creixement feble i majors costos de finançament que acabés erosionant la confiança dels compradors". Prima de risc Ignacio Fuertes, director d'Inversions de Miraltabank, recomana vigilar les primes de risc de països com Itàlia o Espanya, l'evolució dels quals no respongui únicament pels moviments de tipus, perquè podria indicar un incipient contagi. També cal mirar el potencial contagi als CDS (assegurances contra impagaments) sobirans, diferencials bancaris de deute sènior i subordinada, així com els resultats de les subhastes de deute públic i la composició de la demanda, entre altres. "L'indicador preocupant serà l'aparició d'una dinàmica conjunta entre deute sobirà, banca i liquiditat", conclou Fortes. Morales subratlla creu que la situació entre Espanya i França és molt diferent quant a dèficit i palanquejament: "En aquest sentit, Espanya es col·loca, de fet, entre els millor posicionats de l'Eurozona". Per als pròxims mesos, que estaran marcats per la volatilitat, Luis Merino, director d'Estratègia i Anàlisi Macro de Santalucía #AM, aconsella sobreponderar el deute d'Alemanya, Espanya i Itàlia i recomana trams intermedis de la corba.