Fons de llarg termini inverteixen en el Sabadell després d'acabar els fets extraordinaris
El Sabadell atrau nous fons d'inversió amb vocació de permanència i un horitzó indefinit de sortida. Aquests inversors busquen estabilitat un cop superats esdeveniments com l'opa del BBVA i la venda de TSB.
Sabadell ha viscut una muntanya russa en el seu accionariat en els últims anys. La part minorista s'ha mantingut estable, i ho va demostrar durant l'opa hostil de #BBVA, però els inversors institucionals han anat canviat de fisonomia segons el moment pel qual estigués passant el banc. Ara el capital està tornant a mutar i no sols per l'arribada a l'accionariat del banc francès BPCE. També estan entrant fons amb vocació de llarg termini, segons assenyalen fonts del mercat. L'objectiu d'aquests inversors és el mateix que la resta, guanyar diners, però la seva política de compres és diferent. La meta no és fer plusvàlues ràpides amb un esdeveniment concret i vendre quan les hagin aconseguit, sinó trobar companyies en les quals invertir sense un horitzó definit de sortida i sense estar pendents de condicionaments externs que puguin generar volatilitat. Compres Fons amb aquesta vocació de Prudential, Mitsubishi UFJ Asset Management, Deka Investment (el braç inversor de les caixes d'estalvi alemanyes), CaixaBank #AM o Janus Henderson han entrat en l'accionariat en els últims mesos, segons els registres de Bloomberg, i estan substituint a altres perfils que han estat més actius en els últims anys. I no sols als quals van prendre posicions durant l'opa hostil. Aquest període va ser el més intens en canvis en l'accionariat, amb compres de fons oportunistes per a aprofitar l'operació plantejada per #BBVA i fer arbitratge amb l'equació de bescanvi, però després van arribar la venda de la filial britànica TSB a Santander i el dividend extraordinari. L'elevada quantia de la retribució que es va repartir després de la venda de TSB també va suposar un esdeveniment a evitar per als fons més estables, segons les mateixes fonts. Sabadell va pagar el mes de maig passat gairebé 2.500 milions d'euros, a raó de 50 cèntims per acció, amb la possibilitat de desbandada després de l'abonament. La cotització va resistir, igual que ho va fer quan va decaure l'opa de #BBVA. Quedava pendent l'amenaça de pressió baixista per la venda del paquet del 3,5% en mans de David Martínez, el financer mexicà que es va convertir en l'únic membre del consell a acceptar l'oferta de compra hostil. Al juliol va vendre gairebé la meitat de la seva participació i tampoc va produir una convulsió en la Borsa. La cotització de Sabadell puja un 31% des que va acabar l'opa de #BBVA i més d'un 23% en el que va d'any, fins a fer un 498% des de l'arrencada de 2022. Diversos fons amb vocació de llarg termini creuen que l'acció continua tenint recorregut i estan entrant en el valor ara que els esdeveniments extraordinaris han acabat i que la cotització ha demostrat la seva resistència. Fonts financeres assenyalen que estaven esperant precisament a aquest moment per a donar l'ordre de compra.
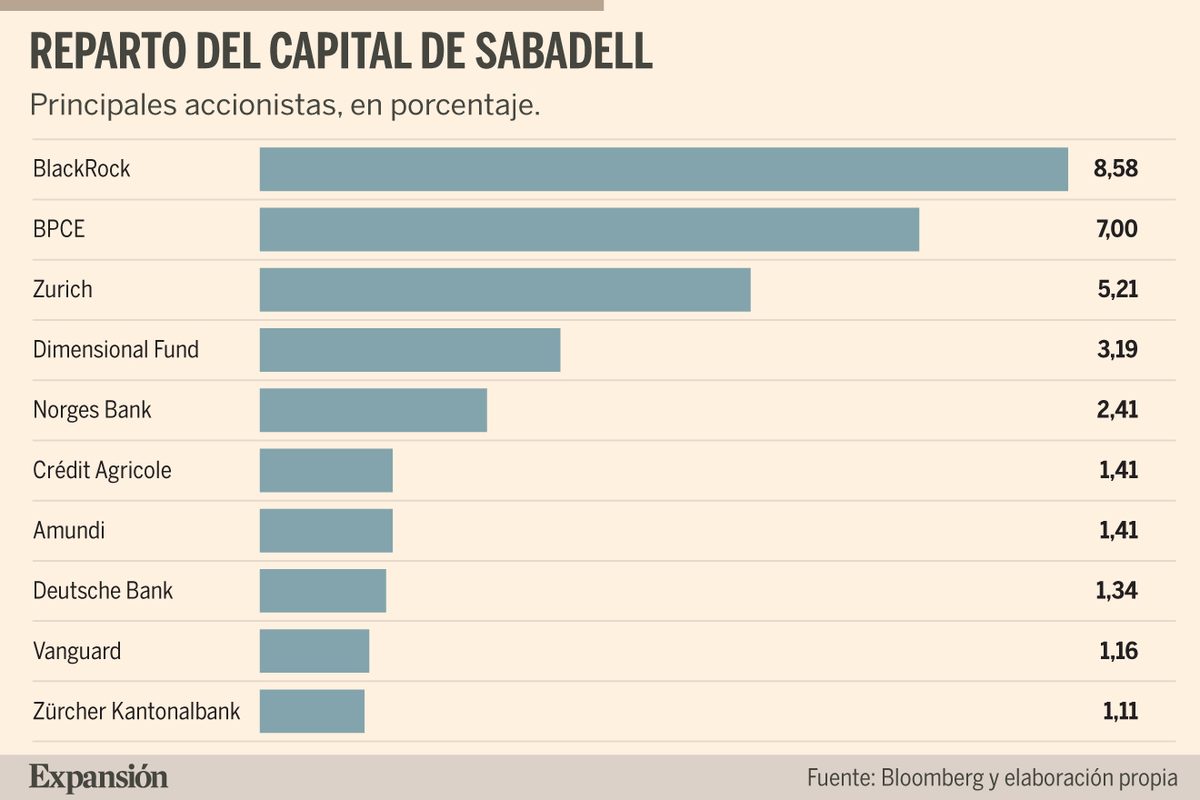
Dues visions Davant els dubtes que expressa una part del mercat pel futur en solitari de Sabadell concentrat en una única geografia ("manca de dos elements que aquest mercat premia: escala i negocis", assegura JPMorgan en el seu últim informe), els nous accionistes se senten atrets per la proposta de l'entitat, segons fonts del mercat. Els dividends recurrents que s'ha compromès a pagar Sabadell, sumats al repartiment de l'excés de capital a partir del 13%, són una peça clau de la nova estratègia, igual que la millora de la rendibilitat sobre capital tangible (GIRI) fins a l'objectiu del 16% en 2027 que figura en el pla financer. L'última pota és l'impuls dels resultats fins i tot després de la venda de TSB i la previsió que continuaran #incrementar. És el que espera Deutsche Bank després de la presentació dels comptes del primer semestre. "Les xifres recolzen l'expectativa d'una millora gradual del marge d'interessos durant la segona meitat de 2026", assenyalen els analistes del banc alemany. "El compromís de Sabadell de retornar l'excés de capital per sobre del 13% situa la rendibilitat de l'acció molt per davant de CaixaBank i Bankinter i lleugerament per sota d'Unicaja en els exercicis 2026 i 2027", assegura #UBS. "Fins i tot excloent el pagament extraordinari de TSB, estimem que Sabadell distribuirà folgadament entre el 75% i el 80% dels beneficis dels exercicis 2026 i 2027", afegeix. L'entrada de BPCE, sostingues per a la acciónSabadell ha viscut l'últim any amb una amenaça constant sobre l'acció. S'esperava que caigués després del fracàs de l'opa i també després del dividend o per la venda de David Martínez. L'entrada en l'accionariat de BPCE ha canviat l'escenari, segons fonts del mercat, que asseguren el nou soci aportarà estabilitat a la cotització i certa pressió alcista, ja que encara pot incrementar la seva posició del 7% actual al 9,9%.