PAI contracta JPMorgan i RBC per analitzar la venda d'Àrees
La gestora francesa PAI Partners estudia desprendre'ixes d'Àrees en una operació valorada entre 3.500 i 4.000 milions d'euros, amb la decisió final prevista per al gener.
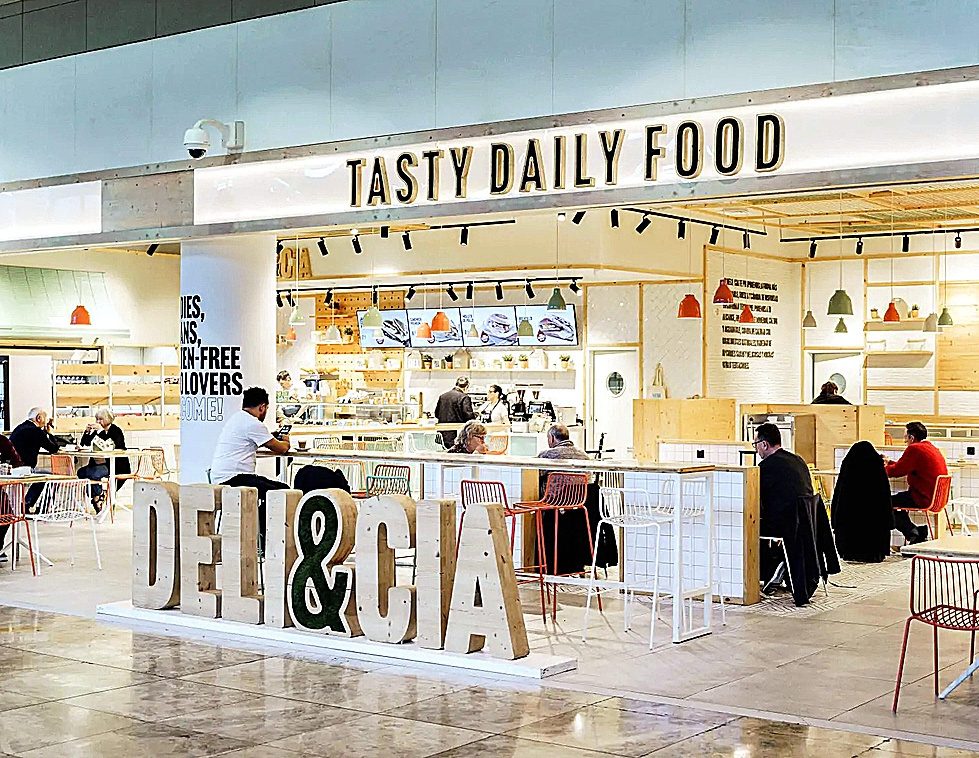
La gestora francesa de capital de risc #PAI Partners ha contractat els serveis de JPMorgan i Royal Bank of Canada (RBC) com a assessors financers per a analitzar la venda d'Àrees, gegant espanyol de la restauració per a viatgers la valoració dels quals podria #situar entre 3.500 i 4.000 milions d'euros, segons coincideixen diverses fonts del mercat consultades per EXPANSIÓN. L'eventual operació corporativa es planteja després que la signatura gal·la hagi completat el seu cicle d'inversió en l'empresa, que es va anotar uns resultats rècord en el seu últim exercici fiscal, finalitzat el passat 30 de setembre, i té previst aconseguir nous màxims durant el curs 2026/2027. Responsables de #PAI i de l'equip directiu d'Àrees, liderat per Óscar Vela, havien mantingut trobades amb alguns dels principals bancs d'inversió que operen a Espanya per a triar a l'assessor financer que s'encarregarà de posar en marxa l'eventual procés de cerca d'un nou accionista que acompanyi a Àrees en la següent fase de creixement. JPMorgan i RBC, que ja va assessorar la companyia en la recent compra de TRGC (operació que va donar entrada a l'empresa a Regne Unit), han estat els triats. La decisió d'activar o no el procés de venda es prendrà previsiblement el gener vinent, per la qual cosa la transacció no es llançarà al mercat, almenys, fins a començaments de l'any que ve, sempre que l'entorn econòmic acompanyi, segons les fonts. Hi ha la possibilitat que #PAI decideixi reinvertir en Àrees per a prolongar la seva inversió en la multinacional espanyola, adquirida en 2019, encara que algunes fonts ja auguren un procés competitiu, donat l'interès que el grup ha despertat entre fons d'infraestructures. Àrees podria entrar en la categoria d'actius considerats infra-like. No és propietària dels aeroports, autopistes o estacions de servei on opera, però sí que explota els establiments de restauració mitjançant contractes de llarga durada. El seu model, de fet, presenta característiques pròpies de les infraestructures, com a elevades barreres d'entrada, ingressos vinculats al trànsit de viatgers, certa visibilitat de fluxs de caixa i relacions contractuals a llarg termini. Fundada en 1968 i amb seu a Barcelona, Àrees és l'operador de travel retail número u a Espanya i Portugal, posició que també ocupa a França i a Mèxic. El grup, a més, és el segon operador en els mercats dels EUA i Regne Unit i el tercer a Itàlia. Es tracta, per tant, del líder en alguns dels principals mercats turístics del planeta. En el seu últim exercici fiscal, Àrees es va anotar vendes netes de més de 3.000 milions, amb un ebitda de més de 320 milions. El ebitda ajustat va superar els 350 milions. Aquests números, rècord en la història de la companyia, contrasten amb els que tenia abans de la seva adquisició per #PAI, quan formava part del grup francès Elior. Llavors, els ingressos eren de 1.800 milions d'euros, amb prop de 200 milions de ebitda.
Al costat de #PAI, per tant, la facturació ha pujat prop d'un 70% i el ebitda gairebé un 80% en un període en el qual Àrees va haver de travessar el Covid, que va portar els seus ingressos pràcticament a zero. El pressupost d'Àrees per a l'exercici 2026/2027 preveu que s'elevin els ingressos de manera orgànica fins a l'entorn dels 3.100 milions d'euros i el ebitda fins a 380-390 milions. #PAI, Àrees, JPMorgan i RBC no van fer comentaris sobre aquesta informació.