El problema amb 'bon deute': Per què els préstecs haurien de pensar dues vegades en l' etiqueta
Quan Bryanna Hambrick va comprar una casa de tres habitacions, a la mateixa casa de la família de Columbus, Ohio, el 2022 esperava que la fita vital l'ajudaria a estalviar diners en lloguer i a construir riquesa .
"La compassió et posa molta pressió per tenir propietat, casar-te, tenir fills," va dir el nen de 35 anys. "La vida no m'estava donant aquelles altres coses, així que era com, bé, puc comprar una llar. Puc controlar-ho."
Però la seva compra va arribar amb un pagament mensual de gairebé 1,200, aproximadament 200 dòlars més del que s'esperava, després d'un canvi d'impostos de propietat i una taxa d'interès més important de la seva hipoteca. Gran part dels seus estalvis es va anar a tancar els costos, Hambrick va dir, mentre que el car i inesperat reparació a casa han mantingut el seu sou viu per pagar en els anys des de llavors.
"En qualsevol moment he aconseguit un cert dòlar en els meus estalvis que em fa sentir una mica més còmode, alguna cosa passa," va dir Hambrick.
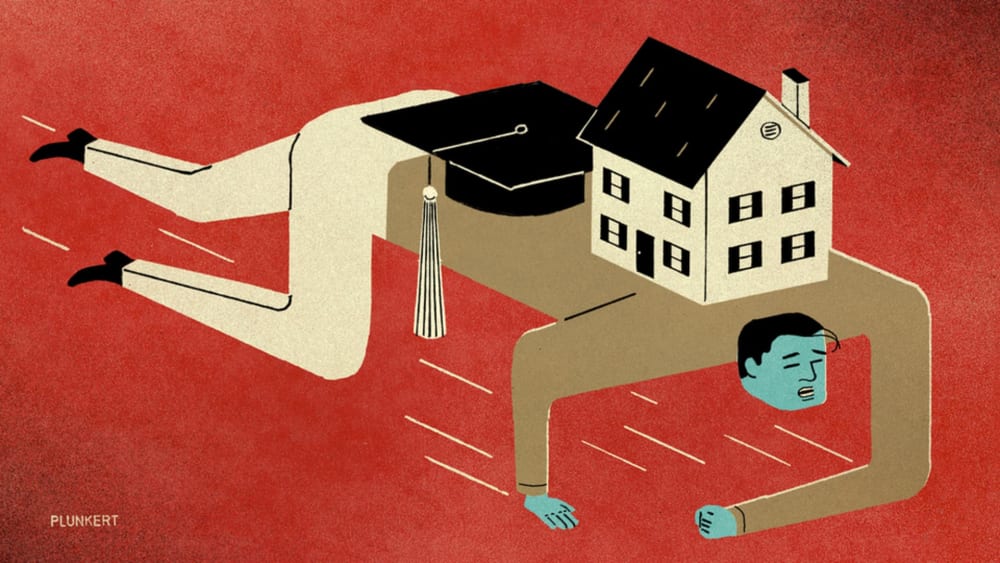
L'experiència de Hambrick destaca el que diuen els experts és un problema més ampli: fins i tot el deute que sembla que una inversió de so pot convertir-se en una càrrega financera.
Els préstecs i els préstecs d'estudiants s'anomenen sovint "bon deute" perquè poden ajudar els préstecs a construir riquesa o incrementar el seu poder de guany. El "Wad debt," amb contrast, sovint inclou equilibris de targetes de crèdit, així com préstecs automàtics i personals, perquè sovint finança el consum o els actius que poden perdre valor.
Però els experts financers diuen que l'etiqueta "bon deute" pot tocar el risc per als préstecs i portar-los a sobreestimar-se a ells mateixos, fent-se pagar el repte.
"Jo intento evitar parlar del bon deute ara," va dir Sheila Baire, un autor i conseller que va presentar la Assegurances Federal de l'assegurança de Defensa Corporation del 2006 al 2011. "Crec que la teva asumpció sempre hauria d'estar en contra del deute... és una càrrega en el teu futur financer, i hi ha moltes maneres en què està comercialitzat que fer que sembli que no ho és."
Fins i tot si una compra sembla comprovar totes les caixes, has de considerar el llarg termini. "Vostè no s'hauria de sentir pressionat per comprar una llar o un préstec per anar a la universitat," va dir Baire, membre de la junta d'advisor Global de CNBC Advisor i antic president de Washington College. "És una decisió que ha de tenir sentit per a tu econòmicament, i per a alguna gent, no ho farà."
Et recomana preguntar-te si prendre't en deute millorarà el teu benestar financer. Llavors, cava als detalls.
Per exemple, si una hipoteca és un so econòmicament depèn dels factors incloent el preu de casa, els termes de préstec i l'estabilitat dels ingressos i les reserves financeres.
Els experts diuen que hauries de fer els teus propis càlculs per esbrinar quant de pagament hipotecària et sents còmode. No espereu que els prestadors us digui quant us podeu permetre, les empreses hipotecàries consideren què podeu pagar, no què hi ha al vostre pressupost.
"Feu-vos que la vostra hipoteca és accessible abans que feu alguna cosa més, i assegureu-vos que estareu allà durant molts anys, perquè els preus de casa al llarg del temps apreciaran en el valor, però baixaran i baixaran," va dir Bair.
Text traduït automàticament al català (original en anglès).