#BBVA i Sabadell redefineixen les seves estratègies en solitari un any després del fracàs de l'opa
"Comptem amb un banc en el seu millor moment, un equip compromès, i un full de ruta clar per a continuar creixent i creant valor per als nostres accionistes, clients i la societat". Aquestes van ser les paraules que el president de #BBVA, Carlos Torres, va entonar fa exactament un any, en la tarda del 16 d'octubre de 2025, després de conèixer que la seva opa sobre Sabadell havia fracassat estrepitosament. L'altra cara de la moneda estava a una mica més de 500 quilòmetres de la seu corporativa de #BBVA. Josep Oliu, president de Sabadell, i César González-Bueno, en aquells dies conseller delegat, van protagonitzar una de les imatges més icòniques de la història recent de la banca espanyola: la celebració en gran amb la plantilla de Sabadell. No era per a menys. El tàndem Oliu-González-Bueno va desarborar l'ofensiva de #BBVA i va fer prevaler la marca Sabadell després de 17 mesos de batalla. Aquell 16 d'octubre de 2025 va suposar la fi d'una contesa que va tenir tot tipus d'additius, més dels que qualsevol expert hagués imaginat. Tot va començar amb un acostament de #BBVA, que va voler fusionar Sabadell per a rebaixar la seva dependència de mercats emergents, com Mèxic o Turquia. La cúpula de #BBVA veia a Sabadell al soci perfecte per a guanyar tracció a Espanya, però es va trobar amb l'oposició del consell del banc català. El bescanvi d'una acció de #BBVA per cada 5,5483 títols de Sabadell i 70 cèntims en efectiu ofert per la part interessada en la fusió no va convèncer. "Infravalora el banc i les seves perspectives en solitari", va respondre la cúpula vallesana. #BBVA va passar a l'atac llançant una opa hostil, la primera en dècades en la banca espanyola, amb la mateixa oferta. Aquest va ser el punt de partida d'una batalla d'un any i mig que va estar marcada per les disputes entre consells d'administració i les pugnes publicitàries. Sabadell va armar el seu defensa prometent una pluja de dividends: entre 2025 i 2027 preveu repartir 6.300 milions en total, incloent al macrodividendo de 2.500 milions després de la venda de TSB. Es van qüestionar els mètodes d'anàlisis emprades pels principals supervisors independents: la Comissió Nacional dels Mercats i la Competència (CNMC) i la Comissió Nacional del Mercat de Valors (#CNMV). L'opa, o més aviat la seva dimensió, va deixar al descobert el desactualizada que està la legislació que regula aquest tipus d'operacions. L'operació també va tenir una dimensió política excepcional. L'opa va néixer enmig de la campanya per les eleccions a Catalunya, i els candidats de tots els partits (amb independència de la seva ideologia) van aprofitar l'operació per a incloure-la en els seus mítings. La defensa de l'empresa catalana va ocupar hores de campanya. Fins i tot Sabadell va retornar la seva seu social a Catalunya, buscant l'arrelament territorial en una situació límit. D'altra banda, i com a part crucial del desenllaç de l'operació, el Govern va vetar la fusió durant un mínim de tres anys.
Un dictamen que va convertir l'opa en un cas rellevant per al fràgil equilibri entre la defensa del controvertit "interès general" i la intervenció de l'Executiu en política econòmica. L'actuació governamental va grinyolar a Brussel·les. La Comissió Europea va obrir un expedient sancionador a l'Executiu per la seva ingerència en l'operació que encara continua cuejant. El nou Sabadell #BBVA a penes va convèncer al 25,33% de l'accionariat de Sabadell (25,47% dels drets de vot). No sols es va quedar lluny del llindar mínim d'acceptació que va fixar en el 50%, sinó que ni tan sols va rondar el llistó del 30% que li obria la porta a executar una segona opa. Tot això amb una proposta millorada in extremis que finalment va ser d'una acció de #BBVA per cada 4,83 títols de Sabadell. Sabadell va resistir, però ja no era el mateix. És un animal que ha canviat de pell en l'últim any. Té un full de ruta enfocat a Espanya, un nou equip directiu, una estructura reorganitzada i un accionariat diferent, amb la recent incorporació del banc francès BPCE. La metamorfosi ha estat profunda. La prova definitiva, no obstant això, segueix pendent: demostrar que el projecte independent pot generar un creixement i una rendibilitat suficients per a compensar la pèrdua de la contribució de TSB (la venda de la qual va ser anunciada en plena opa) i competir amb els grans bancs espanyols. Sota la direcció del nou conseller delegat, Marc Armengol, que va substituir a César González-Bueno el maig passat, l'entitat ha reorganitzat la seva estructura per a accelerar la transformació digital i comercial. Ha creat una àrea de Transformació Corporativa i Intel·ligència Artificial (IA) i una altra de Transformació del Negoci, aquesta última integrada en la direcció del negoci a Espanya. Amb un perfil molt tecnològic, Armengol és conscient que la IA ha obert una nova era en el sector financer i que és una eina indispensable perquè Sabadell escali al següent nivell. La banca privada també ha guanyat autonomia respecte de la banca personal, amb el fitxatge d'Adela Martín. Sabadell busca amb el canvi especialitzar l'oferta per a clients amb necessitats patrimonials més complexes i aprofitar un negoci que pot generar ingressos recurrents per assessorament, inversió i gestió d'actius. El denominador comú d'aquestes modificacions és la cerca de més productivitat comercial. Sabadell necessita que la transformació tecnològica es tradueixi en millors productes, major venda creuada i més ingressos per client. La IA, la digitalització i l'especialització són eines per a compensar la menor diversificació del grup i fer créixer la franquícia espanyola. El pla estratègic actual fixa un objectiu de benefici superior als 1.600 milions i una rendibilitat Giri del 16% en 2027. Al juny, va registrar una rendibilitat del 14,9% i va ratificar tots els objectius del full de ruta.
Després d'una arrencada d'any marcat per una dinàmica comercial més feble per la ressaca de l'opa, els resultats del segon trimestre van mostrar els primers senyals de recuperació del negoci i la direcció confia que els ingressos mantinguin una trajectòria ascendent. Mentre el negoci recobra força, Armengol està dibuixant les línies mestres del nou pla estratègic, que passarà per reforçar la banca de relació i elevar el pes de les comissions en els ingressos totals, segons apunten fonts financeres. La gestió d'actius (amb l'aliança amb Amundi renovada fins a 2035), els mitjans de pagament i la banca d'inversió seran els principals pulmons que impulsaran l'activitat del nou Sabadell. La conformació de l'accionariat de l'entitat també ha vist recents canvis. La setmana passada, BPCE va comprar de manera amistosa un 7% del capital del vallesà i va anunciar que no preveu augmentar la seva posició més enllà del 9,9%. És un pas estratègic rellevant que permet a Sabadell potenciar parts del negoci que són estratègiques com la banca d'inversió i el finançament al consum, però també comptar amb el nucli dur que estava buscant des del fracàs de l'opa de #BBVA. Aquest 9,9%, unit al 4,95% de l'asseguradora Zurich, soci en bancaseguros, construeix un escut anti-opes, sent una base accionarial més forta que l'existent durant l'ofensiva de #BBVA. Mateix guió en #BBVA #BBVA s'ha sacsejat el fracàs de l'opa collint els millors resultats de la seva història i complint, i fins i tot superant en alguns casos, els ambiciosos objectius fixats en el pla estratègic 2025-2028. L'entitat va tancar el primer semestre de l'any amb una rendibilitat del 22,2%, per sobre de la mitjana prevista en el full de ruta a quatre anys i la més elevada del sistema financer domèstic. El benefici, per part seva, va superar la barrera dels 6.000 milions d'euros, i les previsions per al tancament d'aquest exercici són millors del projectat inicialment gràcies a l'embranzida comercial en tots els mercats, especialment en negocis com el d'empreses. #BBVA va prometre als seus inversors guanyar en el còmput dels quatre exercicis que componen el pla 48.000 milions d'euros i repartir 36.000 milions. I està complint. Des que va finalitzar l'opa, l'entitat ha regat al seu accionariat amb més de 7.000 milions. Intel·ligència artificial Els principals gestors de #BBVA ja van anticipar que farien més del mateix, però millor, sense necessitat de recórrer a una operació inorgànica per a accelerar el creixement. Confien que el desenvolupament correcte de l'estratègia, el compliment del full de ruta, i la distribució encertada del capital portarà al banc a créixer exponencialment sense compres, fins i tot a Espanya. La IA juga un rol crucial en l'esperada millora dels resultats del grup. #BBVA ha intensificat la seva aposta per la tecnologia, desenvolupant grups de treball més especialitzats i segmentant de manera meticulosa les tasques lligades a la IA.
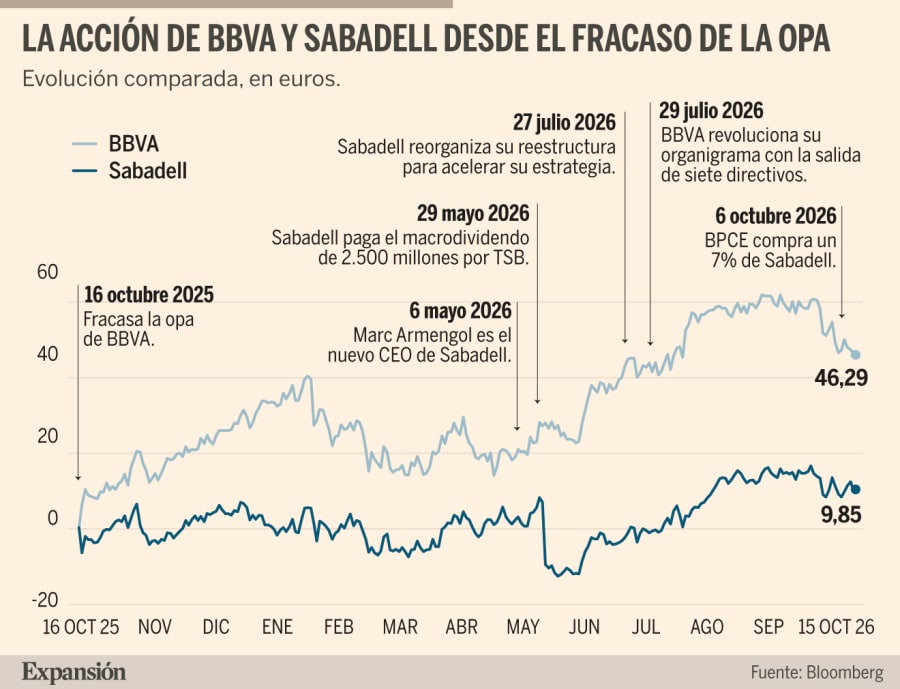
Així, té prop de 4.000 empleats en el globus operant per i per al desenvolupament de la IA. Un dels aspectes que no ha variat després de l'opa i que continua sent objecte de revisió per part dels analistes és la diversificació dels beneficis. #BBVA continua depenent fins i tot més que abans de l'operació amb Sabadell de mercats emergents. Mèxic, Turquia i Amèrica del Sud computen avui més sobre el benefici del grup del que el feien fa un any. Al contrari, Espanya ara aporta el 32,2% dels guanys enfront del 36,6% del primer semestre de 2025. Manuel Pinto, responsable d'anàlisi de XTB, creu que la "concentració geogràfica de #BBVA és un dels grans interrogants" del seu negoci, i assenyala "la volatilitat estructuralment major per inflació, divisa i cost del risc" del mercat mexicà o turc com a punts a tenir en compte. "Això [la presència internacional] diferència a #BBVA de bona part de la banca europea, perquè li dóna accés a mercats amb major creixement potencial, però també augmenta la seva sensibilitat a l'evolució econòmica", assenyala. D'altra banda, la faceta corporativa de l'entitat sí que ha sofert canvis substancials. #BBVA, que ja va modificar el seu comitè de direcció en plena opa, va executar aquest estiu una altra profunda renovació de la primera línia executiva que es va saldar amb la sortida de fins a set directius, alguns molt vinculats al procés d'opa, com Luisa Gómez, ex directora financera, o Victoria del Castell, actual directora general de Talent i Cultura i antiga directora d'Estratègia i Fusions i Adquisicions (Mana, per les seves sigles en anglès). #BBVA considera que la renovació li acosta a la consecució dels objectius fixats en el pla i li adapta a l'entorn esdevenidor. No obstant això, fonts financeres indiquen que diverses sortides estan lligades a l'opa fallida. Com els ha anat a tots dos en l'Ibex 35?A.#M/#M.ABBVA i Sabadell s'han valgut d'un entorn propici per al negoci bancari, amb tipus d'interès estables i baixa morositat, per a signar 12 mesos positius. No obstant això, #BBVA ha rendit molt millor que Sabadell des del final de l'opa. El banc opante acumula una pujada del 46% des de l'operació fallida que ha catapultat la seva valoració fins a 126.600 milions d'euros. Per part seva, Sabadell ha escalat un 9,8% des del mateix moment, portant la seva capitalització fins a 16.900 milions d'euros.Atesa la cotització de totes dues entitats, i utilitzant l'oferta final de #BBVA, amb una acció de l'entitat opante es podrien adquirir actualment 5,6 títols de Sabadell (comptabilitzant el macrodividendo de 50 cèntims bruts esdevingut de la venda de TSB).És a dir, els accionistes de Sabadell tindrien una rendibilitat lleugerament superior al 16% si haguessin acudit a l'opa, i assumint que el recorregut borsari de totes dues entitats hagués estat el mateix que en l'actualitat.
Text traduït automàticament al català (original en castellà).